JALカード vs ANAカードを徹底比較!マイル還元率・年会費・クレカ修行におすすめの選び方
「マイルを貯めてお得に旅行したいけれど、JALカードとANAカード、どちらを選ぶべきか迷っている」という方は非常に多いです。日本の航空会社を代表する2社のクレジットカードは、一見似ているようで、マイルの貯まりやすさ、特典航空券の取りやすさ、そして上級会員を目指す「修行」のルールにおいて明確な違いがあります。
この記事では、JALカードとANAカードの基本スペックや年会費の比較から、陸マイラー(飛行機に乗らずに日常の買い物でマイルを貯める人)向けの還元率、さらには一生涯のステータスを獲得するための「JGC修行」「SFC修行」の違いまで、徹底的に比較・解説します。あなたにとって最適な1枚を見つけましょう。
1. JALカード vs ANAカード 基本スペック&年会費 徹底比較表
まずは、最も人気のある「一般カード(普通カード)」クラスにおける、両者の基本スペックを比較してみましょう。※カードブランドにより若干の違いがあります。
| 項目 | JALカード(普通カード) | ANAカード(一般カード) |
|---|---|---|
| 初年度年会費 | 無料 | 無料(※ブランドによる) |
| 2年目以降の年会費 | 2,200円(税込) | 2,200円(税込) |
| 基本のマイル還元率 | 0.5%(200円=1マイル) | 0.5%(200円=1マイル相当のポイント) |
| 還元率1.0%へのアップ条件 | 「ショッピングマイル・プレミアム」入会 (年会費4,950円追加) |
「10マイルコース」移行手数料 (年間5,500円〜※ブランドで異なる) |
| 入会・継続ボーナスマイル | 入会時最大1,000マイル 毎年初回搭乗時1,000マイル |
入会時1,000マイル 毎年継続時1,000マイル(搭乗不要) |
日常の買い物でマイル還元率を「1.0%(100円=1マイル)」に引き上げるためには、どちらも追加費用が必要です。JALカードは「ショッピングマイル・プレミアム(4,950円)」、ANAカードは「10マイル移行手数料(約5,500円)」がかかるため、維持費の合計は年間7,000円〜8,000円程度となります。ただし、ANAカードの場合は、ポイントをマイルに移行する年だけ手数料を払う「隔年移行」という節約テクニックが使えます。
2. ショッピングマイルの貯まりやすさ比較
陸マイラーにとって最も重要な「日常決済でのマイルの貯まりやすさ」ですが、それぞれの「特約店」のラインナップが大きく影響します。
JALカードの強み:特約店での還元率2.0%!
JALカード最大のメリットは、「JALカード特約店」で決済するとマイルが2倍(還元率2.0%)になる点です。特約店には、イオン、ファミリーマート、マツモトキヨシ、ウエルシア、ENEOSなど、日常的に利用しやすい店舗が多数加盟しています。特にイオン系列でよく買い物をする主婦層にとっては、驚異的なスピードでマイルが貯まります。
ANAカードの強み:ポイントサイトからの移行ルートが豊富
ANAカードの強みは、カード自体の決済だけでなく「ポイントサイト(モッピーやハピタスなど)で貯めたポイントを高還元率でANAマイルに交換するルート(通称:みずほルートやニモカルート)」が確立されている点です。これにより、ポイ活を組み合わせれば年間数万マイルを比較的簡単に生み出すことができます。
3. 特典航空券の使いやすさと予約の取りやすさ
苦労して貯めたマイルも、希望の日程で飛行機に乗れなければ意味がありません。「特典航空券(マイルで交換する無料航空券)」のルールにも違いがあります。
- 必要マイル数: ANAは「シーズン(閑散期・繁忙期など)」によって必要マイル数が変動しますが、ローシーズンを狙えば少ないマイルで旅行可能です。JALは基本マイル数が固定されていますが、「特典航空券PLUS」という制度により、基本マイル数で取れなくても追加マイルを払えば席を確保しやすい仕組みになっています。
- 予約の取りやすさ(国内線): JALの方が直前でも特典航空券の枠が空いていることが多く、取りやすいという声が多数あります。
- 有効期限: どちらもマイルが口座に積算された月から「36ヶ月(3年)」です。期間内に使い切る計画を立てる必要があります。
JALには「JALカード家族プログラム」、ANAには「ANAマイレージクラブ ファミリーアカウントサービス」があり、どちらも家族のマイルを合算して特典航空券に交換することが可能です。家族旅行を目標にするなら必ず登録しましょう。
4. クレカ修行(JGC修行 vs SFC修行)の比較
出張が多いビジネスマンや旅行好きの間で人気なのが、航空会社の上級会員ステータスを一生涯維持できるクレジットカード(JALの「JGC」とANAの「SFC」)を取得するための「マイル修行」です。1年間に集中的に飛行機に乗りまくり、ステータス獲得基準を満たすことを指します。
| 項目 | JAL(JGC修行:JALグローバルクラブ) | ANA(SFC修行:スーパーフライヤーズ) |
|---|---|---|
| 達成条件 | 年間50,000 FLY ONポイント または 50回搭乗かつ15,000 FOP |
年間50,000 プレミアムポイント |
| 必要な予算目安 | 約40万〜50万円 | 約45万〜60万円 |
| 2026年最新の傾向 | 2024年に制度改定があり、生涯の実績(Life Statusポイント)による新基準が導入。単年での回数修行は難しくなり、長期的な利用が重視される方向に。 | 依然として単年(1月〜12月)でのPP獲得による修行が主流。プレミアムクラスを活用した長距離路線(沖縄など)の往復が人気。 |
ステータスを獲得すると、専用チェックインカウンターの利用、手荷物の優先受け取り、空港ラウンジ(サクララウンジ・ANAラウンジ)の利用、優先搭乗など、エコノミークラスでもVIP待遇を受けることができます。
5. 結論:陸マイラーはどちらを選ぶべきか?
結論として、あなたのライフスタイルに合わせて以下のように選ぶのが正解です。
- JALカードがおすすめな人:
- イオン、ファミマ、ウエルシアなどの特約店をよく利用する
- 国内旅行がメインで、特典航空券を確実に取りたい
- 複雑なポイント移行ルートを考えるのが面倒な人
- ANAカードがおすすめな人:
- ポイ活(ポイントサイト)を駆使して大量のマイルを稼ぎたい
- 将来的に海外旅行(スターアライアンス加盟の豊富な航空会社)を視野に入れている
- 単年でのステータス修行(SFC修行)に興味がある
6. 貯まったマイルや浮いた資金を投資に回す資産形成サイクル
マイルを貯めて旅行の交通費をゼロにできれば、家計に大きなゆとりが生まれます。浮いた旅行資金や、クレジットカード決済で貯まったポイントそのものを、NISAやポイント投資などの資産運用に回すことで、さらなる資産形成サイクルを生み出すことができます。「消費」を「投資」に変える仕組み作りを始めましょう。
よくある質問 (FAQ)
固定費を見直してマイルを効率よく貯める
電気代、ガス代、スマホ代などの毎月の「固定費」をマイルが貯まるクレジットカード決済に集約するだけで、年間で数万マイルが自動的に貯まる仕組みが作れます。まずは現在の固定費を診断してみませんか?
固定費削減シミュレーターを使う💡 クレカ決済の還元や節約分を「投資」に回す
マイルやポイントで旅行費を浮かせたら、その資金を資産運用に回してさらに増やしましょう。クレカ決済での投資や、日常のスマートなキャッシュレス化をサポートするサービスを紹介します。


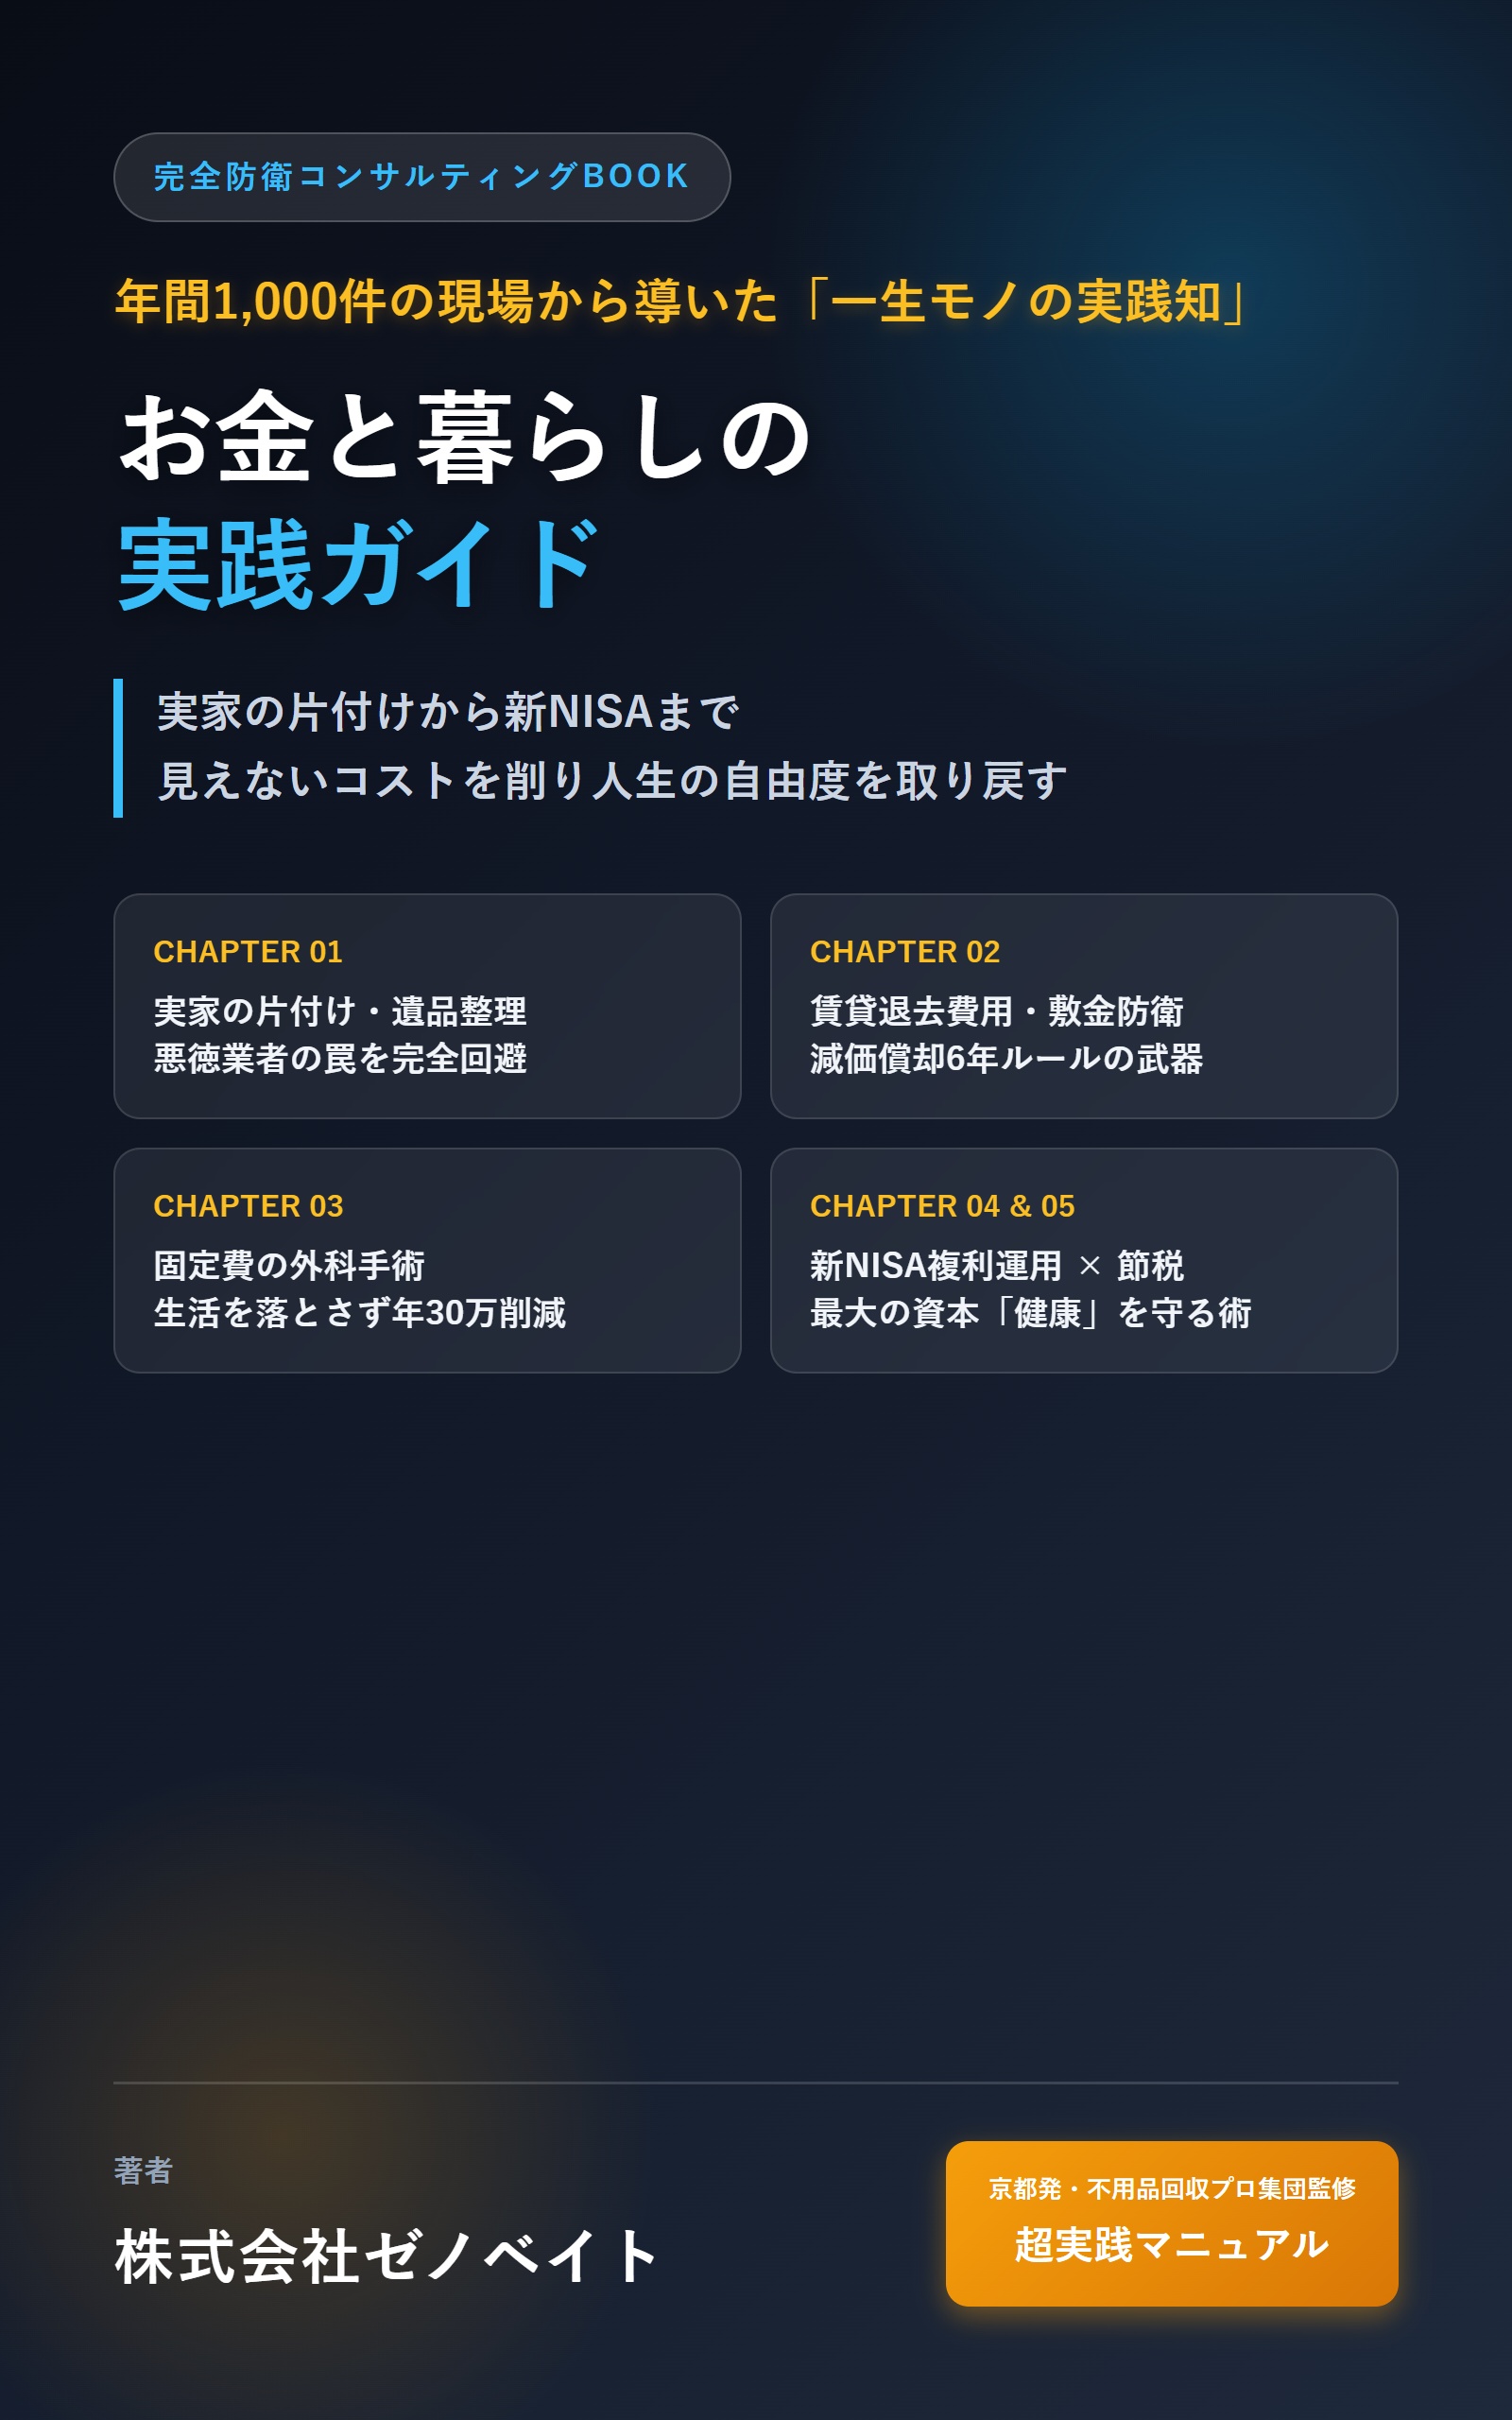
お金と暮らしの実践ガイド
— 実家の片付けから新NISAまで
京都で年間1,000件超の現場を見てきた遺品整理・片付けのプロが教える、見えないコスト削減と資産防衛の全手順。Kindle Unlimited会員なら0円で今すぐ読み放題!